
UPSC Mains பகுப்பாய்வு: டிஜிட்டல் கைது மோசடிகள் – வங்கிகளை இழப்பீடு தரச் செய்தால் அச்சத்தில் இயங்கும் குற்றம் நிற்குமா?
31 அக்டோபர் 2026 · தமிழ் பொருளாதாரம் & வங்கிஅறிவியல் & தொழில்நுட்பம்
Read this analysis in English →
பாடப் பகுதிகள்: உள்நாட்டுப் பாதுகாப்பு · GS-III · UPSC Mains Analysis
செய்தியின் பின்னணி (Context)
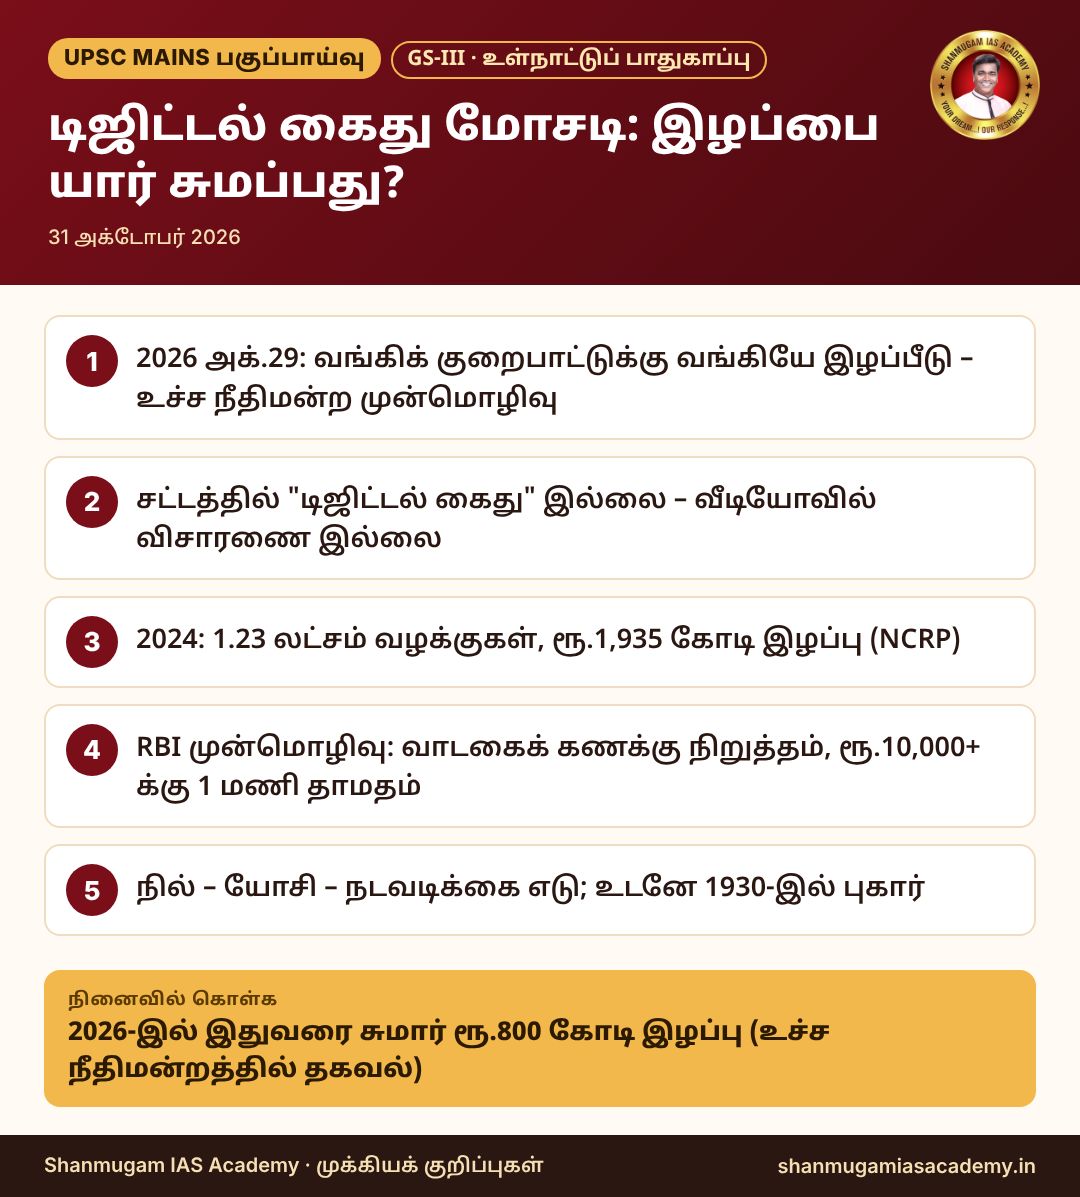
2026 அக்டோபர் 29 அன்று, "டிஜிட்டல் கைது" மோசடிகள் குறித்துத் தானாக முன்வந்து (suo motu) விசாரிக்கும் வழக்கில், தலைமை நீதிபதி சூர்ய காந்த், நீதிபதிகள் ஜாய்மால்ய பாக்சி, வி. மோகனா அடங்கிய உச்ச நீதிமன்ற அமர்வு, வங்கி உரிய கவனம் (due diligence) செலுத்தத் தவறியதால் மோசடி நடந்தால், இழந்த தொகைக்குக் குறையாமல் பாதிக்கப்பட்டவருக்கு வங்கிகள் இழப்பீடு தர வேண்டும் என உத்தரவிட உத்தேசித்துள்ளதாகக் கூறியது. பாதிக்கப்பட்டவரின் கணக்கில் "பூஜ்ஜியப் பற்று" (zero debit) இருக்க வேண்டும், வழக்கத்துக்கு மாறான பரிவர்த்தனைகள் சரிபார்க்கப்படும் வரை நிறுத்தி வைக்கப்பட வேண்டும் என்றும், இறுதி உத்தரவுக்கு முன் RBI-யின் வரைவு வாடிக்கையாளரை அறிதல் (KYC) திருத்த வழிகாட்டுதல்கள், 2026-ஐ ஆய்வு செய்யும் என்றும் அமர்வு கூறியது. நீதிமன்றம் வங்கிகளுக்குத் தண்டனை விதிப்பதை அட்டர்னி ஜெனரல் ஆர். வெங்கடரமணி எதிர்த்தார்; RBI-யின் புதிய நடவடிக்கைகள் 2026 டிசம்பருக்குள் நடைமுறைக்கு வரும் என்றார். இந்த ஆண்டு இதுவரை டிஜிட்டல் கைது மோசடிகளில் சுமார் ரூ.800 கோடி இழக்கப்பட்டுள்ளதாக நீதிமன்றத்தில் தெரிவிக்கப்பட்டது. கொள்கைக் கேள்வி: அச்சத்தின் மீது இயங்கும் குற்றத்தில், பாதிக்கப்பட்டவரே "பணம் அனுப்பு" பொத்தானை அழுத்தும்போது, இழப்பை யார் சுமக்க வேண்டும் – குடிமகனா, வங்கியா, இணையத் தளமா, அரசா?
அடிப்படைத் தகவல்கள் (Background): "டிஜிட்டல் கைது" என்றால் என்ன?
- செயல்முறை: காவல்துறை, CBI, அமலாக்கத் துறை (ED), சுங்கத் துறை, TRAI அல்லது நீதிமன்ற அதிகாரி போல ஒருவர் அழைக்கிறார்; பாதிக்கப்பட்டவரின் ஆதார், சிம் அல்லது பார்சல் போதைப்பொருள் அல்லது பணமோசடியுடன் தொடர்புடையது என்கிறார்; "நீங்கள் டிஜிட்டல் கைதில் உள்ளீர்கள், யாரிடமும் சொல்லக் கூடாது" என்று மணிக்கணக்கில், நாள்கணக்கில் வீடியோ அழைப்பில் வைத்திருக்கிறார்; போலிச் சீருடை, காவல் நிலையப் பின்னணி, போலி நீதிமன்ற உத்தரவுகளைக் காட்டுகிறார்; சேமிப்பைச் "சரிபார்க்க" எனப் பணத்தை மாற்றச் சொல்கிறார். அந்தப் பணம் உடனே பல அடுக்கு வாடகைக் கணக்குகள் (mule accounts) வழியாக நகர்த்தப்படுகிறது.
- சட்டத்தில் இப்படி ஒன்று இல்லை: இந்தியக் குற்றவியல் சட்டத்தில் "டிஜிட்டல் கைது" என்பதே இல்லை. எந்தப் புலனாய்வு அமைப்பும் தொலைபேசி அல்லது வீடியோ அழைப்பில் விசாரிப்பதில்லை என்று பிரதமர் மன் கி பாத் (115-ஆவது நிகழ்ச்சி, 2024 அக்டோபர் 27) நிகழ்ச்சியில் கூறி, "ருகோ – சோசோ – ஆக்ஷன் லோ" (நில் – யோசி – நடவடிக்கை எடு) என்ற மூன்று படிகளைக் குறிப்பிட்டார்.
- அளவு: தேசிய இணையக் குற்றப் புகார் இணையதளத்தில் (NCRP) 2022-இல் 39,925 டிஜிட்டல் கைது மற்றும் தொடர்புடைய வழக்குகளில் ரூ.91.14 கோடியும், 2024-இல் 1,23,672 வழக்குகளில் ரூ.1,935.51 கோடியும் இழக்கப்பட்டதாக உள்துறை அமைச்சகம் மாநிலங்களவையில் (2025 மார்ச் 12) தெரிவித்தது. பெரும்பாலும் முதியோரிடமிருந்து ரூ.3,000 கோடிக்கு மேல் பறிக்கப்பட்டதாகப் பின்னர் மத்திய அரசு உச்ச நீதிமன்றத்தில் கூறியது.
- பரந்த மோசடி அலை: RBI விவாத அறிக்கையில் (2026 ஏப்ரல்) மேற்கோள் காட்டப்பட்ட NCRP தரவுப்படி, இணைய மோசடிப் புகார்கள் சுமார் 2.6 லட்சத்திலிருந்து (2021) சுமார் 28 லட்சமாக (2025) உயர்ந்தன; தொகை ரூ.551 கோடியிலிருந்து ரூ.22,931 கோடியாக உயர்ந்தது. 2026-இல் வெளியான I4C தரவுப்படி, இணைய மோசடி இழப்பில் மகாராஷ்டிரா, கர்நாடகாவுக்கு அடுத்து தமிழ்நாடு மூன்றாம் இடத்தில் உள்ளது.
- ஏற்கெனவே உள்ள அமைப்புகள்: NCRP (cybercrime.gov.in), உதவி எண் 1930; பணத்தை உடனே முடக்க குடிமக்கள் நிதி இணைய மோசடிப் புகார் மற்றும் மேலாண்மை அமைப்பு (2021) – 2025 பிப்ரவரி வரை ரூ.4,386 கோடிக்கு மேல் காப்பாற்றப்பட்டது (PIB); உள்துறை அமைச்சகத்தின் இணைப்பு அலுவலகமான I4C; 2025 பிப்ரவரி வரை 7.81 லட்சத்துக்கு மேற்பட்ட சிம் கார்டுகள், 83,668 WhatsApp கணக்குகள் முடக்கம்; மோசடி அழைப்புகளைப் புகாரளிக்கத் தொலைத்தொடர்புத் துறையின் சஞ்சார் சாத்தி / சக்ஷு; வாடகைக் கணக்குகளைக் கண்டறிய RBI புத்தாக்க மையத்தின் MuleHunter.AI (2024 டிசம்பரில் அறிவிப்பு).
உச்ச நீதிமன்றத்தின் suo motu வழக்கு – காலவரிசை
| நாள் | நடவடிக்கை | முக்கியத்துவம் |
|---|---|---|
| 2025 அக்.17 | CBI, ED, நீதிமன்ற அதிகாரிகள் போல நடித்தவர்களிடம் ரூ.1.05 கோடி இழந்த அம்பாலா மூத்த தம்பதியின் புகாரின் பேரில் தானாக முன்வந்து விசாரணை (வீடியோவில் போலி நீதிமன்ற உத்தரவுகள்) | நீதிமன்றங்கள், அமைப்புகள் மீதான பொது நம்பிக்கை மீதான தாக்குதலாகக் கருதப்பட்டது |
| 2025 டிச.1 | நாடு தழுவிய விசாரணை CBI-யிடம்; வங்கி அதிகாரிகளின் பங்கை ஆராய முழுச் சுதந்திரம்; வாடகைக் கணக்குகளைப் பிடிக்க AI/ML ஏன் பயன்படுத்தப்படவில்லை என RBI-யிடம் கேள்வி; மாநிலங்கள் ஒப்புதல் தர வேண்டும்; இன்டர்போல் உதவி | சிதறிய மாநில FIR-களிலிருந்து "பணத்தைப் பின்தொடரும்" தேசிய விசாரணைக்கு மாற்றம் |
| 2026 பிப்.9 | டிஜிட்டல் மோசடிகளில் ரூ.54,000 கோடிக்கு மேல் சுரண்டப்பட்டதை "கொள்ளை, வழிப்பறி" என்றது நீதிமன்றம்; RBI, வங்கிகள், DoT-உடன் SOP வகுக்க மத்திய அரசுக்கு உத்தரவு; இழப்பீடு குறித்து கூட்டுக் கூட்டம் | இழப்பீடு விவாதத்துக்குள் வந்தது |
| 2026 ஜூலை 28 | "டிஜிட்டல் கைது"-ஐக் கடும் தண்டனையுடன் தனிக் குற்றமாக வரையறுக்க நீதிமன்றம் பரிந்துரை; டிஜிட்டல் கைது, டீப்ஃபேக் பற்றிய வரைவுச் சட்டம் தயாராகிறது என்றார் சொலிசிட்டர் ஜெனரல் | சட்ட இடைவெளி ஏற்கப்பட்டது |
| 2026 ஆக.4 | குறைதீர்ப்பு, பணம் மீட்பு வசதிகளுடன் தற்காலிக டெபிட் நிறுத்தம் குறித்த SOP-ஐ நான்கு வாரங்களில் RBI ஏற்க வேண்டும்; மாநில இணையக் குற்ற ஒருங்கிணைப்பு மையங்கள், e-Zero FIR | பாதிக்கப்பட்டோருக்கான தீர்வுகள்; இதுவரை 36,290 வழக்குகளில் ரூ.18.05 கோடி மீட்பு |
| 2026 செப். | RBI வரைவு KYC திருத்த வழிகாட்டுதல்கள், 2026: சந்தேகக் வாடகைக் கணக்குகளுக்கான SOP (ரூ.1,000 மற்றும் அதற்கு மேற்பட்ட பரிவர்த்தனைகள் கொடியிடல், 60 நாள் வரை டெபிட் நிறுத்தம், 2027 ஏப்ரல் 1 முதல்) | தடுப்பு, வங்கி ஒழுங்குமுறைக்குள் வந்தது |
| 2026 அக்.29 | உரிய கவனக் குறைவுக்கு வங்கி இழப்பீடு, பாதிக்கப்பட்டோருக்கு "பூஜ்ஜியப் பற்று", வழக்கத்துக்கு மாறான பரிவர்த்தனைகளை நிறுத்திச் சரிபார்த்தல் – அமர்வின் முன்மொழிவு; FIR விவரம் தர மாநிலங்களுக்கு உத்தரவு | "விழிப்புணர்வு" என்பதிலிருந்து "பொறுப்பு" நோக்கி |
மையப் பகுப்பாய்வு: வங்கி நடவடிக்கைகள் அவசியம், ஆனால் போதாது – ஏன்?
| அடுக்கு | உள்ளவை / முன்மொழியப்பட்டவை | இடைவெளி |
|---|---|---|
| வாடிக்கையாளர் பொறுப்பு | RBI 2017 சுற்றறிக்கை: வங்கியின் அலட்சியம் அல்லது உடனே புகாரளிக்கப்பட்ட மூன்றாம் தரப்பு மீறலால் நடக்கும் அங்கீகரிக்கப்படாத மின்னணுப் பரிவர்த்தனைகளுக்குப் பூஜ்ஜியப் பொறுப்பு | டிஜிட்டல் கைதில் பாதிக்கப்பட்டவர் அச்சத்தில் தானே "அங்கீகரிக்கிறார்" – எனவே பெரும்பாலோர் இதற்குள் வருவதில்லை |
| பணப் பரிமாற்றத் தடை (friction) | RBI விவாத அறிக்கை (2026 ஏப்.): ரூ.10,000 மற்றும் அதற்கு மேற்பட்ட பரிமாற்றங்களுக்கு ஒரு மணி நேரத் தாமதம், ரத்து செய்யலாம்; முதியோருக்கு நம்பகமான நபரின் உறுதிப்படுத்தல்; வாடிக்கையாளர் "கில் சுவிட்ச்" | மிரட்டலில் உள்ளவர் மீண்டும் உறுதிப்படுத்தலாம்; உண்மையான பரிவர்த்தனைகளும் தாமதமாகும் |
| வாடகைக் கணக்குகள் | MuleHunter.AI; வரைவு KYC திருத்தம் 2026 – கொடியிடல், 60 நாள் வரை நிறுத்தம், பணமோசடி தடுப்பு விதிகளின்படி தேவையான இடங்களில் STR | கணக்குகள் வாடகைக்கு அல்லது விலைக்கு வாங்கப்படுகின்றன; KYC முடிந்த பிறகே கணக்கு விற்கப்படுகிறது |
| தொலைத்தொடர்பு, தளங்கள் | சிம், IMEI முடக்கம், சக்ஷு, போலி அழைப்புத் தடுப்பு; 2026 ஜனவரி முதல் மோசடி தொடர்பான சுமார் 9,400 கணக்குகளை WhatsApp தடை செய்தது (உச்ச நீதிமன்றத்தில் I4C நிலை அறிக்கை) | அழைப்புகள் இணையச் செயலிகள் வழியாக, வெளிநாட்டு மையங்களிலிருந்து வருகின்றன; முடக்கம் நிகழ்வுக்குப் பின்னரே |
| காவல் துறை | 1930/NCRP, I4C, CBI விசாரணை, e-Zero FIR, மாநில ஒருங்கிணைப்பு மையங்கள் | மாநிலங்கள், நாடுகள் கடந்த தடம்; குறைந்த மீட்பு; மூளையாகச் செயல்படுவோருக்குத் தண்டனை அரிது |
| சட்டம் | BNS: ஆள்மாறாட்ட ஏமாற்று, மிரட்டிப் பணம் பறித்தல், அரசு ஊழியர் போல நடித்தல், ஒழுங்கமைக்கப்பட்ட குற்றம்; IT சட்டப் பிரிவுகள் 66C/66D | "டிஜிட்டல் கைது" என்ற வரையறுக்கப்பட்ட குற்றம் இல்லை; வரைவுச் சட்டம் இன்னும் வரவில்லை |
பல்வேறு பரிமாணங்கள்
- உள்நாட்டுப் பாதுகாப்பு: இம்மோசடிகளை ஒழுங்கமைக்கப்பட்ட கும்பல்கள் நடத்துகின்றன; பெரும்பாலும் கடத்தி வரப்பட்ட தொழிலாளர்களைப் பயன்படுத்தும் வெளிநாட்டு மோசடி மையங்களிலிருந்து. இந்தப் பணம் பிற குற்றங்களுக்கும் செல்கிறது – இணையக் குற்றம், பணமோசடி, ஆள் கடத்தல் மூன்றும் சந்திக்கும் புள்ளி.
- பொருளாதாரம், நிதி: மோசடி அச்சம் டிஜிட்டல் பணப் பரிமாற்றத்தை மெதுவாக்கி, இந்தியாவின் டிஜிட்டல் பொது உள்கட்டமைப்பின் முதுகெலும்பான UPI, இணைய வங்கி மீதான நம்பிக்கையைப் பாதிக்கிறது.
- சமூகம்: சேமிப்பு உள்ளவர்கள், அதிகாரத்தை மதிப்பவர்கள் என்பதால் மூத்த குடிமக்கள், ஓய்வுபெற்ற அதிகாரிகள், மருத்துவர்கள் முக்கிய இலக்குகள்; அவமானம் காரணமாகப் பலர் புகாரளிப்பதில்லை.
- ஆளுகை, கூட்டாட்சி: காவல், பொது ஒழுங்கு மாநிலப் பட்டியல் விஷயங்கள்; ஆனால் குற்றம் மாநிலங்களையும் எல்லைகளையும் கடக்கிறது – எனவே CBI, I4C, நீதிமன்றம் வழிநடத்தும் ஒருங்கிணைப்பு.
- உரிமைகள்: பரிவர்த்தனைகளை நிறுத்துவதும் காவல்துறைக்குத் தானியங்கியாகத் தெரிவிப்பதும் பாதிக்கப்பட்டோரைக் காக்கும்; ஆனால் உண்மையான வாடிக்கையாளர்களைப் பாதிக்கலாம், DPDP சட்டத்தின் கீழ் தனியுரிமைக் கேள்விகளையும் எழுப்பும்.
சவால்கள்
- "அங்கீகரிக்கப்பட்ட" பரிவர்த்தனைப் பொறி: பாதிக்கப்பட்டவரே "பணம் அனுப்பு" என்பதை அழுத்துவதால், அறிவுறுத்தலைப் பின்பற்றினோம் என்று வங்கிகள் வாதிடுகின்றன – கண்டிப்பான பொறுப்பு (strict liability) நோக்கி நீதிமன்றம் நகர்வதற்கு இதுவே முக்கியக் காரணம்.
- பணத்தின் வேகம்: சில நிமிடங்களில் பணம் பல அடுக்குக் கணக்குகள், வாலெட்டுகள் வழியாகச் செல்கிறது; மோசடிக்குப் பிந்தைய "பொன்னான மணி நேரம்" பெரும்பாலும் வீணாகிறது.
- எல்லை கடந்த புகலிடங்கள்: அழைப்பவர்கள் இந்திய அதிகார வரம்புக்கு வெளியே உள்ளனர்; நாடுகடத்தலும் பரஸ்பரச் சட்ட உதவியும் மெதுவானவை.
- உள்ளிருந்து உடந்தை: வாடகைக் கணக்குகளைத் திறக்கும் அல்லது கண்டுகொள்ளாத வங்கி ஊழியர்களை விசாரிக்க CBI-க்கு உத்தரவிடப்பட்டுள்ளது.
- அறநெறி அபாயம் vs நியாயம்: முழு வங்கிப் பொறுப்பு வாடிக்கையாளர்களை அலட்சியமாக்கிச் செலவை உயர்த்தலாம்; பொறுப்பே இல்லையெனில் மிக எளிதில் பாதிக்கப்படுவோரே முழு இழப்பையும் சுமக்கின்றனர்.
- தவறான கொடியிடல்: 60 நாள் வரையிலான நிறுத்தம் உண்மையான கணக்குகள், சிறு வணிகர்கள், கிக் தொழிலாளர்களை முடக்கலாம்; தவறான நிறுத்தத்துக்கு இழப்பீடு இல்லை.
தீர்வு வழிகள் (Way forward)
- பகிர்ந்த பொறுப்புக் கட்டமைப்பு: யார் எவ்வளவு செலுத்த வேண்டும் – அனுப்பும் வங்கி, வாடகைக் கணக்கை வைத்திருந்த பெறும் வங்கி, தளம், தொலைத்தொடர்பு நிறுவனம் – என்பதற்குத் தெளிவான விதி; காலவரம்புடன் பணத் திருப்பம். 2026 ஆகஸ்ட் உத்தரவில் நீதிமன்றம் குழுவிடம் ஆராயச் சொன்னதும் இதுவே.
- அபாயத்துக்கு ஏற்ற தடை: அனைவருக்கும் பொதுவான தாமதம் அல்ல; மூத்த குடிமக்களின் கணக்குகளிலிருந்து வழக்கத்துக்கு மாறான, அதிக மதிப்புப் பரிமாற்றங்களுக்கு மட்டும் குளிர்விப்புக் காலம் (cooling-off), நம்பகமான நபரின் உறுதிப்படுத்தல்.
- பெறும் முனையைத் தாக்குதல்: ஒரு கணக்கில் திடீரெனப் பெரிய தொகை வரவு வரும்போது கூடுதல் சோதனை; வாடகைக் கணக்கைத் திறந்த வங்கிக்கும் பொறுப்பு.
- குற்றத்தை வரையறுத்தல்: பணம் பறிக்கச் சட்ட அமலாக்க அதிகாரி போல நடிப்பதைத் தனிக் குற்றமாக்குதல்; முதல்நிலை ஆதாரம் இருந்தால் சொத்து முடக்கம்.
- தளங்களின் கடமை: சரிபார்க்கப்பட்ட "அரசு அமைப்பு" அடையாளம், போலிக் கணக்குகளை உடனே நீக்குதல், சட்டப்படி I4C-உடன் தரவுப் பகிர்வு.
- சர்வதேச நடவடிக்கை: இன்டர்போல் அறிவிப்புகள், மோசடி மையங்கள் உள்ள அண்டை நாடுகளுடன் கூட்டு நடவடிக்கை, கடத்தப்பட்ட தொழிலாளர்களை மீட்டல்.
- மனதில் பதியும் விழிப்புணர்வு: "எந்த அமைப்பும் வீடியோவில் கைது செய்யாது, சரிபார்க்கப் பணம் கேட்காது" என்ற எளிய விதியை வங்கிகள், அஞ்சலகங்கள், ஓய்வூதிய அலுவலகங்கள், உள்ளாட்சி அமைப்புகள் வழியாக மீண்டும் மீண்டும் சொல்லுதல்; உடனே 1930-இல் புகாரளித்தல்.
Mains மாதிரி வினா
விடை எழுதும் வடிவம்: முன்னுரை – டிஜிட்டல் கைது என்றால் என்ன; 2024 NCRP தரவு (1.23 லட்சம் வழக்குகள், ரூ.1,935 கோடி) · உடல் – (அ) செயல்முறை, பாதிக்கப்பட்டோர் ஏன் "அங்கீகரிக்கின்றனர்"; (ஆ) நடவடிக்கைகள்: NCRP/1930, I4C, சிம்–கணக்கு முடக்கம், சக்ஷு, MuleHunter.AI, RBI வரைவுகள், CBI விசாரணை, e-Zero FIR; (இ) உச்ச நீதிமன்ற suo motu வழக்கும் வங்கிப் பொறுப்பு முன்மொழிவும் – ஆதரவு (உரிய கவனம், நிதி வலிமை, தடுப்பதற்கான ஊக்கம்), எதிர்ப்பு (அறநெறி அபாயம், செலவு, தவறான நிறுத்தம்); (ஈ) மீதமுள்ள இடைவெளிகள் – எல்லை கடந்த புகலிடங்கள், வரையறுக்கப்படாத குற்றம் · தீர்வு வழிகள் – பகிர்ந்த பொறுப்பு, அபாயத்துக்கு ஏற்ற தடை, பெறும் வங்கிச் சோதனை, சர்வதேச நடவடிக்கை · முடிவுரை – "ஆசிரியர் பார்வை" வரி.
Prelims குறிப்புகள்
- தேசிய இணையக் குற்ற உதவி எண்: 1930; இணையதளம்: cybercrime.gov.in (NCRP).
- I4C (இந்திய இணையக் குற்ற ஒருங்கிணைப்பு மையம்) – உள்துறை அமைச்சகத்தின் இணைப்பு அலுவலகம்.
- சக்ஷு – சந்தேக மோசடி அழைப்புகள், செய்திகளைப் புகாரளிக்கத் தொலைத்தொடர்புத் துறையின் சஞ்சார் சாத்தி இணையதளத்தில் உள்ள வசதி.
- MuleHunter.AI – வாடகைக் கணக்குகளைக் கண்டறியும் AI மாதிரி; ரிசர்வ் வங்கி புத்தாக்க மையம் உருவாக்கியது (2024 டிசம்பரில் அறிவிப்பு).
- உச்ச நீதிமன்ற suo motu வழக்கு: In Re: Victims of Digital Arrest Related to Forged Documents, SMW (Crl.) 3/2025.
இந்த வழக்கின் உண்மையான செய்தி, அபாயத்தை யார் சுமக்கிறார்கள் என்பதில் ஏற்படும் மாற்றம். பல ஆண்டுகளாக "விழிப்புடன் இருங்கள்" என்பதே செய்தி – இழப்பு பாதிக்கப்பட்டவரிடமே தங்கியது. இப்போது "அங்கீகரிக்கப்பட்ட பணப் பரிமாற்ற மோசடி" (authorised push payment – APP fraud)-ஐப் பகிர்ந்த அபாயமாகக் கருதும் திசையில் நீதிமன்றம் நகர்கிறது: மிரட்டலின் கீழ் பாதிக்கப்பட்டவர் "பணம் அனுப்பு" என்பதை அழுத்தியிருந்தாலும், தெளிவான எச்சரிக்கை அறிகுறிகளை வங்கி புறக்கணித்திருந்தால் வங்கியே செலுத்த வேண்டும். பிரிட்டன் 2024-இல் கட்டாயப் பணத் திருப்பம் மூலம் இந்த வழியை எடுத்தது. இந்தியா ஒரு நடுவழியை உருவாக்கும் என எதிர்பார்க்கலாம் – உரிய கவனத்துடன் இணைந்த பொறுப்பு, அபாயமான பரிமாற்றங்களுக்கு மட்டும் தடை.
- கவனிக்க வேண்டிய மாற்றம்: "விழிப்புணர்வும் முடக்கமும்" என்பதிலிருந்து "பொறுப்பும் வடிவமைப்பிலேயே தடுப்பும்" நோக்கி. "அச்சமடைந்த குடிமகனை அல்ல, அமைப்பையே அபாயத்தைச் சுமக்கச் செய்" என்று எழுதுங்கள்.
- அடுத்து கவனிக்க வேண்டியவை: (1) இழப்பீடு, நிறுத்திச் சரிபார்த்தல் குறித்த நீதிமன்றத்தின் இறுதி உத்தரவுகள், (2) RBI-யின் KYC திருத்த வழிகாட்டுதல்கள், 2026 மற்றும் 2026 டிசம்பருக்குள் உறுதியளிக்கப்பட்ட நடவடிக்கைகள், (3) 2027 ஏப்ரல் 1 முதல் வாடகைக் கணக்கு SOP (வரைவுப்படி), (4) டிஜிட்டல் கைது, டீப்ஃபேக் ஆள்மாறாட்டத்தை வரையறுக்கும் மசோதா, (5) காவல்துறைக்குத் தானியங்கித் தகவல், DPDP சட்டத்துடன் எப்படிப் பொருந்தும்.
- முடிவுரைக்கான தயார் வரி: "அச்சம் பணத்தைவிட வேகமாகப் பயணிக்கிறது – பணத்தை அச்சத்தைவிட மெதுவாகப் பயணிக்கச் செய்து, தடுத்திருக்கக் கூடியவர்களையும் இழப்பைப் பகிரச் செய்வதே இந்தியாவின் வழி."
ஆதாரங்கள்: PIB (உள்துறை அமைச்சகம்), "டிஜிட்டல் கைது மோசடிகளைத் தடுக்க எடுக்கப்பட்ட நடவடிக்கைகள்", 2025 மார்ச் 12; PTI வெளியிட்ட மாநிலங்களவைப் பதில்; இந்திய ரிசர்வ் வங்கி – வரைவு KYC திருத்த வழிகாட்டுதல்கள், 2026, டிஜிட்டல் பணப் பாதுகாப்பு குறித்த 2026 ஏப்ரல் விவாத அறிக்கை (அகில இந்திய வானொலி, MediaNama செய்திகள்); 2025 அக்டோபர் 27, டிசம்பர் 1, 2026 பிப்ரவரி 9, ஜூலை 28, ஆகஸ்ட் 4, அக்டோபர் 29 உச்ச நீதிமன்ற விசாரணைகள் குறித்த செய்திகள் (LiveLaw, Bar and Bench, The Leaflet, ETV Bharat, Verdictum, DT Next, Deccan Chronicle, ThePrint, Outlook Money, The Week, NewsGram, MediaNama); IANS (2026 ஜனவரி), Outlook Money (2026 ஜூலை) வெளியிட்ட I4C தரவு; மன் கி பாத், 2024 அக்டோபர் 27. Shanmugam IAS Academy-இன் சொந்தப் பகுப்பாய்வு.
உங்கள் இணையதளம் / Blog-இல் இணைக்க (HTML code)
BANK Achievers
-

REVATHI
BANKING BANKING
TNPSC பொதுத்தமிழ் | 9th புதிய தமிழ் புத்தகம் | General Tamil MCQ | Group 4
TNPSC குரூப் 1, 2/2A, 4 – நேரடி வகுப்புகள் · கோவை & மதுரை
2006 முதல் சண்முகம் IAS அகாடமி · Classroom & online coaching in Coimbatore and Madurai
